EET a kontaktní platby: hotovost, karta, QR kód i faktura v konkrétních situacích
Stav podkladů: 25. října 2026.
Digitalizace malé firmy: 20 propojených článků
O zařazení platby do EET nerozhoduje jen hotovost, karta nebo QR kód. U nové evidence od roku 2027 je zásadní také osobní kontakt a místo, kde se platí. Převod provedený zákazníkem u obsluhy se proto nedá automaticky posoudit stejně jako faktura uhrazená později z domova. Pro nastavení softwaru potřebujete popsat celou obchodní situaci.
Následující modelové příklady vycházejí z oficiálního výkladu a zákona dostupných 25. října 2026. U běžné malé firmy pomohou rozdělit platební postupy ještě před konfigurací pokladny. Neřeší však všechny zvláštní výjimky ani individuální daňové postavení. Nejprve ověřte, zda jde o rozhodný podnikatelský příjem v České republice a zda na osobu nebo konkrétní činnost nedopadá zákonné vynětí.
Tři otázky, které předcházejí volbě platební metody
Oficiální portál popisuje souběh tří podmínek: formální náležitosti platby, rozhodný příjem a neexistenci příslušné výjimky. Pokud některá podmínka chybí, nelze povinnost odvodit pouze z toho, že někdo převzal bankovku. Soukromý převod mezi vlastními účty se nestává podnikatelskou tržbou kvůli tomu, že se objeví na stejném výpisu jako zákaznická úhrada. Program ovšem tento účel nemusí umět sám spolehlivě poznat.
Pro běžný obchodní provoz si proto vytvořte jednoduchý rozhodovací postup. Nejprve určete, komu peníze patří a z jakého titulu je přijímá. Potom popište fyzické okolnosti a způsob platby. Nakonec ověřte výjimky a nastavte odpovídající větev v programu. Tento sled brání tomu, aby firma mechanicky posílala do EET všechny bankovní pohyby nebo naopak vynechávala vše, co má v názvu slovo faktura.
Přehled níže předpokládá běžný podnikatelský prodej v tuzemsku bez zvláštního vynětí. Záměrně rozlišuje platbu od samotné objednávky. Zákazník může zboží objednat osobně a zaplatit na dálku, případně objednat přes internet a peníze předat při vyzvednutí. Pro konfiguraci evidence je důležité, která z těchto událostí skutečně nastala, nikoli odkud přišel první obchodní kontakt.
Model běžného tuzemského podnikatelského příjmu bez zvláštního vynětí; rozhodují skutečné okolnosti platby. Na mobilu lze tabulku posouvat do stran.
| Situace | Základní posouzení | Pozor na nastavení |
|---|---|---|
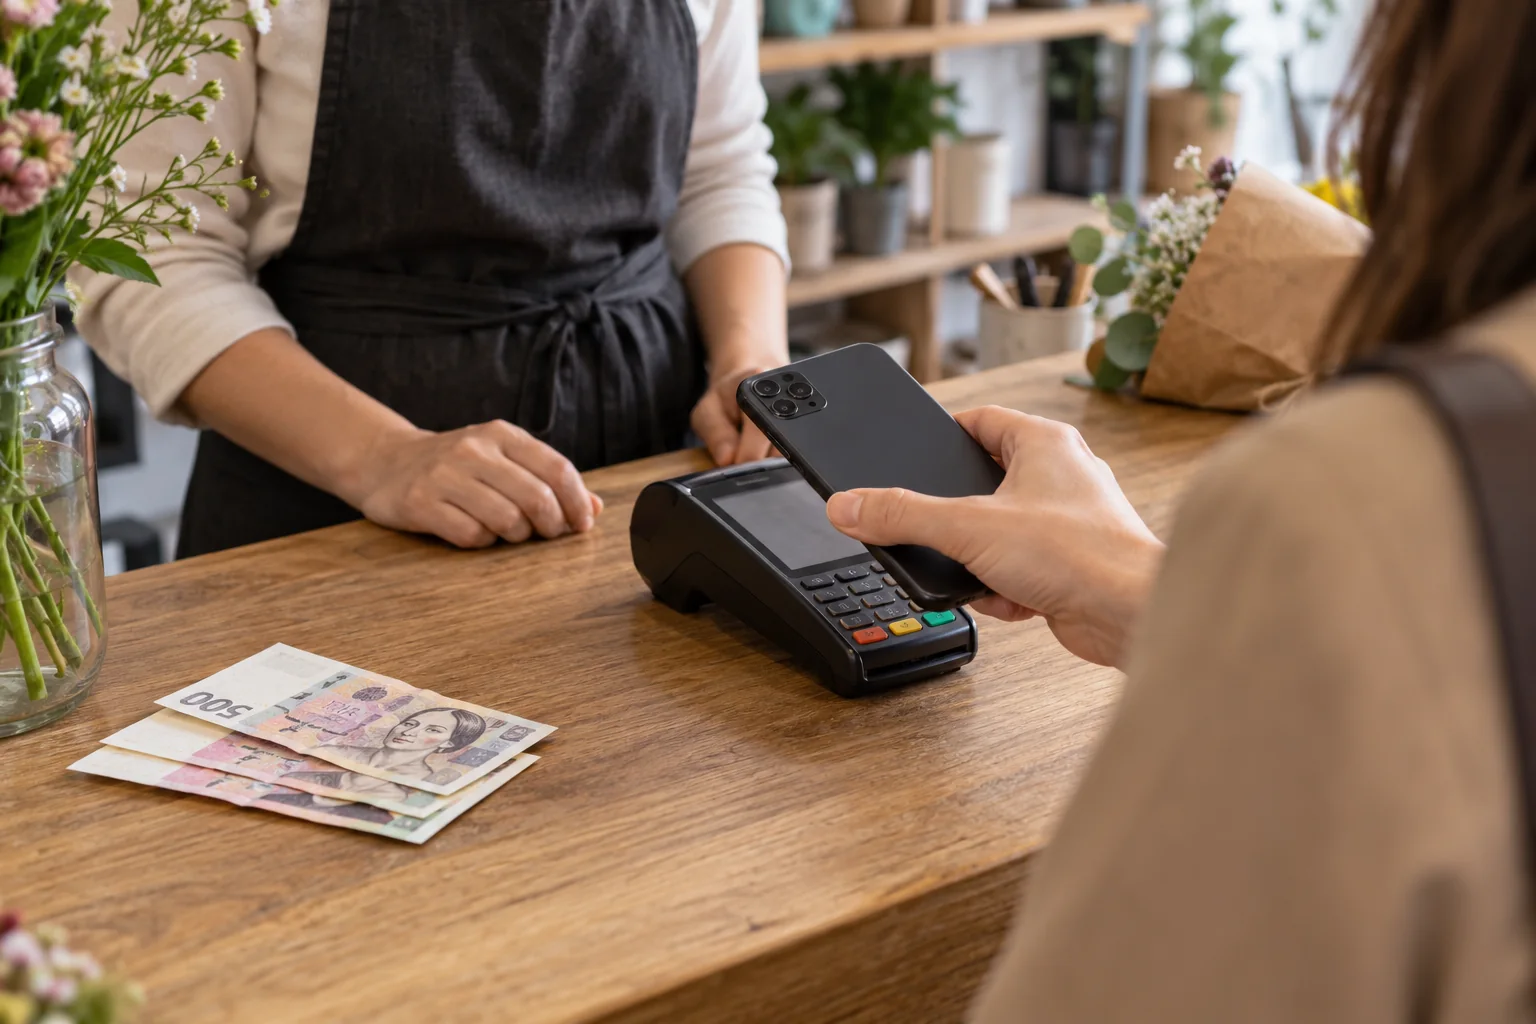
| Hotovost u obsluhy | Kontaktní platba | Oddělit vklad majitele od prodeje |
| Karta na terminálu v obchodě | Kontaktní platba | Nezaměnit prodej se souhrnnou výplatou terminálu |
| QR převod při osobním placení | Kontaktní okolnosti jsou rozhodující | QR sám o sobě není výjimka |
| Faktura uhrazená z domova bez kontaktu | Typický vzdálený převod mimo kontaktní evidenci | Uchovat vazbu na pohledávku |
| Webová objednávka zaplacená na prodejně | Posuzuje se úhrada na místě | Online objednávka nezaručuje výjimku |
| Hotovost přes poštovní službu s převodem na účet | Oficiálně popsaná výjimka za daných podmínek | Ověřit skutečný smluvní model |
Hotovost na provozovně a při výjezdu
Typický zákazník zaplatí v obchodě hotově za převzaté zboží. V modelovém případě jde o podnikatelský příjem a kontaktní platbu, takže má firma připravit evidenci příslušné tržby. Stejně prakticky posuzujte peníze předané řemeslníkovi po dokončení práce u zákazníka. Skutečnost, že podnikatel nemá klasický pult ani stálou prodejnu, sama o sobě neodstraňuje platební událost z pravidel evidence.
U hotovosti a dalších prostředků hmotné povahy zákon zachycuje také situace bez osobního kontaktu a mimo provozovnu. Nelze tedy vytvořit obecnou výjimku pouhým vložením peněz do obálky. Současně je třeba respektovat zvláštní zákonné výjimky, například u vymezených automatů či samoobslužných zařízení. Pokud provozujete takové řešení, neposuzujte je jen podle běžného příkladu obsluhovaného obchodu; rozhodují konkrétní podmínky vynětí.
Praktický provozní záznam má uvést celkovou přijatou částku, vazbu na prodej a správnou pokladnu či jednotku. Peníze vložené majitelem do zásuvky jako počáteční hotovost nejsou automaticky další zákaznický prodej. V pokladním programu proto oddělujte tržby, vklady a výběry. Bez tohoto rozlišení může denní hotovost souhlasit, ale odeslané tržby nebudou odpovídat skutečným obchodům.
Karta u obsluhy zůstává kontaktní platbou
Platba kartou na terminálu v obchodě není jen „bezhotovostní příjem na účtu“. Zákazník ji provádí v souvislosti s prodejem na místě a oficiální výklad mezi kontaktními způsoby kartu uvádí. Nastavení „EET pouze při hotovosti“ proto může být pro nová pravidla nedostatečné. Dodavateli pokladny popište i bezkontaktní kartu, telefon a další prostředky, které terminál přijímá v rámci téhož karetního postupu.
Oddělte částku zákaznické platby od pozdějšího vypořádání karetních tržeb. Pokud zákazník zaplatí 1 000 Kč a poskytovatel po odečtení poplatku pošle firmě menší částku, nejde o nový prodej v nižší hodnotě. Firma musí umět propojit zákaznickou úhradu, souhrnnou výplatu a náklad platební služby. Jinak hrozí, že bankovní párování vytvoří zdánlivý nedoplatek nebo že pracovník zaeviduje stejné peníze podruhé.
Při ručním přepisování částky z pokladny do terminálu počítejte také s překlepem. Úspěšná evidence částky v pokladně neprokazuje, že právě tato částka byla schválena na terminálu. Denní kontrola musí porovnat oba systémy. Přímé propojení může přepisování omezit, ale neodstraňuje potřebu řešit zamítnuté platby, vratky a rozdílné uzávěrkové okamžiky.
QR kód v obchodě není totéž co QR kód na vzdálené faktuře
QR kód obvykle usnadňuje vyplnění platebních údajů. Pro EET však není samostatnou zárukou výjimky. Když zákazník stojí u podnikatele a zaplatí převodem pomocí kódu v rámci osobního předání, jde o jiný skutkový děj než otevření faktury doma večer. Obě platby mohou technicky procházet bankou, ale okolnosti kontaktní platby se liší. Obsluha proto musí vědět, kterou variantu právě uzavírá.
Ani obrázek úspěšně vyplněného příkazu nemusí být pro firmu dostatečným potvrzením skutečného přijetí peněz. Nastavte, podle čeho prodej uzavřete: podle potvrzené informace příslušné služby, příchozí úhrady nebo jiného dohodnutého kontrolního kroku. Tento provozní problém existuje vedle EET. Odeslání evidence samo o sobě nezmění zadaný bankovní příkaz na bezpečně přijatou platbu a nechrání před falešnou obrazovkou.
Pro software jsou proto vhodné oddělené platební větve, pokud je provoz skutečně používá. Jedna může reprezentovat okamžitou platbu na místě, druhá fakturu splatnou později. Zaměstnanec nesmí volit náhodně podle toho, které tlačítko je blíž. V popisu tlačítka nebo pracovním postupu uveďte jasnou okolnost. Pouhé přejmenování obou možností na „převod“ sice zkrátí menu, ale zhorší pozdější dohledání.
Faktura je doklad, úhrada je samostatná událost
Představme si poradce, který po dokončení zakázky odešle klientovi fakturu e-mailem. Klient ji z kanceláře později zaplatí na účet, bez osobního kontaktu a mimo provozovnu příjemce. Oficiální portál uvádí takový vzdálený převod jako typický příklad platby nepodléhající evidenci kontaktních tržeb. Samotný fakt, že šlo o podnikatelský příjem, tedy není jediným posuzovaným kritériem.
Jiná situace nastane, když je stejná faktura uhrazena hotově při návštěvě provozovny. Vystavení dokladu nezměnilo skutečnost, že následná úhrada má kontaktní charakter. Pokladna přitom nesmí založit druhý nezávislý obchod místo úhrady původní pohledávky. Účetní potřebuje zjistit, že zákazník zaplatil existující fakturu, nikoli že podnikatel navíc prodal další službu za stejnou cenu.
V předávacím protokolu pro dodavatele proto použijte konkrétní zadání: vystavit fakturu, následně ji zaplatit na místě, zaevidovat příslušnou platbu a zachovat jedinou pohledávku v účetních podkladech. Nechte si ukázat i částečnou úhradu. Pokud program umí jen založit běžnou prodejku, zeptejte se, jak se její vazba k faktuře projeví v exportu. Názvy agend nejsou náhradou za kontrolu výsledku.
E-shop: způsob vyzvednutí a platby posuzujte odděleně
Online objednávka zaplacená přes platební bránu na dálku je v oficiálním přehledu příkladem platby mimo kontaktní režim, pokud současně neprobíhá osobní kontakt a platba není uskutečněna v provozovně či relevantním vozidle podnikatele. U takového případu nerozhoduje pouze značka brány. Důležité je skutečné vzdálené zaplacení. Pozdější osobní převzetí již zaplaceného balíčku samo o sobě není další platbou.
Pokud si ale zákazník objedná na webu a zaplatí až při osobním odběru, hodnotíte právě úhradu na místě. Webová objednávka ji automaticky nepřesune mezi vzdálené převody. U kombinovaného provozu proto potřebujete správný přenos informace o stavu zaplacení. Výdejní pracovník musí rozlišit zaplacenou objednávku od objednávky čekající na hotovost, kartu nebo doplatek. Jinak může přijmout peníze podruhé nebo vynechat evidenci nové kontaktní platby.
- Vlastní testovací scénář firmy má obsahovat i změnu objednávky před převzetím.
- Zákazník třeba na dálku uhradí hlavní zboží a při vyzvednutí přikoupí doplněk.
- Vzniká další obchodní událost, kterou nelze ztratit ve stavu původní zásilky.
- Zapište, kde vznikne nový doklad, jak se přijme doplatek a který systém jej odešle.
- Propojení e-shopu a pokladny má právě takové přechody obsloužit srozumitelně.
Dobírka vyžaduje znalost smluvního postupu
Oficiální výklad popisuje výjimku pro hotovostní platbu zprostředkovanou jako poštovní služba, kdy jsou peníze následně převedeny na platební účet podnikatele. Nestačí ale napsat k objednávce slovo dobírka a nezkoumat další okolnosti. Podnikatel potřebuje vědět, kdo peníze přijímá, v jakém právním a smluvním postavení a jak je vyplácí. U běžné zásilkové služby může být takový popis v jejích podmínkách a vyúčtování.
Vlastní zaměstnanec, který při rozvozu přebírá od zákazníka hotovost, není automaticky totožný s popsaným prostředníkem poštovní služby. Podobně se mohou lišit různé smluvní modely kurýrů a tržišť. Zařazení ověřte podle skutečného vztahu a toku peněz. Název dopravy v e-shopovém pluginu nemusí odpovídat právnímu vymezení, které je pro výjimku důležité.
Pro účetní kontrolu si uchovejte přehled jednotlivých zásilek, vybraných částek, poplatků a souhrnného převodu. I při neexistenci povinnosti EET u daného modelu potřebujete vědět, které faktury byly zaplaceny. Souhrnná částka na účtu bez rozpisu není kvalitní náhrada evidence úhrad. Tato potřeba zároveň ukazuje, proč výjimka z EET neznamená konec práce s doklady a bankovním párováním.
Zálohy, poukazy a kauce neřešte jako obyčejný opakovaný prodej
Zákon výslovně pracuje také s platbami určenými k následnému čerpání či zúčtování a s jejich následným čerpáním. V těchto případech mohou být potřeba další údaje, které odliší nabití, čerpání a běžný prodej. Pokladní postup proto musí rozumět povaze dané platby. Univerzální tlačítko prodej za každou částku může sice vytvořit kladné součty, ale nepopíše správně souvislosti záloh nebo poukazů.
U vratné kauce nejprve rozlišujte její složení, vrácení a případné použití. Oficiální portál popisuje evidovanou platbu uskutečněnou použitím kauce či obdobné jistoty, pokud byla původně složena kontaktním způsobem. Jde o jinou událost než pouhé přijetí peněz do držení. Konkrétní případ půjčovny proto před konfigurací popište i s důvodem použití kauce, nikoli jen s jejím počátečním převzetím.
Na školení si nechte projít celý životní cyklus jednoho poukazu a jedné zálohy. Sledujte, zda souhrnné účetní podklady nevytvářejí dvojí výnos a zda technické údaje správně zachycují čerpání. Článek poskytuje mapu otázek, ne jednotnou účetní předkontaci pro všechny typy poukázek. Podrobnosti závisí na konkrétním instrumentu, smlouvě a použitém systému; právě tam má smysl zapojit účetní před ostrým prodejem.
Smíšená úhrada a vratka potřebují čitelnou stopu
Modelový zákazník zaplatí účet 1 200 Kč zčásti hotově a zčásti kartou. Pro obsluhu je to jeden prodej se dvěma platebními složkami, nikoli dva libovolně vytvořené samostatné prodeje. Systém musí podle svého podporovaného postupu uchovat správnou celkovou tržbu a návazné platební informace. Při výběru dodavatele se ptejte, jak takový případ zobrazuje denní uzávěrka, karetní přehled a export účetní.
Pokud se následně vrací jen jedna položka, nesmí automaticky zmizet celý původní prodej. Opravný postup má zachytit důvod, částku a způsob skutečného vrácení peněz. Záporná evidence a karetní refundace jsou související, ale technicky odlišné operace. Úspěšná záporná zpráva do EET sama neposílá peníze na zákaznickou kartu. Obsluha musí dokončit oba potřebné kroky a umět je dohledat.
Stejně nebezpečné je řešit výpadek potvrzení novým prodejem. Nejprve se ověřuje původní záznam a podporovaný způsob opakovaného odeslání. Identita zprávy a následné rozpoznání duplicity patří do technického řešení, ne do improvizace pokladní. Firma si má zapsat jednoduchou instrukci, komu nejasný stav předat, aby večerní kontrola nenarazila na dvě tržby za jedinou skutečně přijatou částku.
Jak platební mapu převést do nastavení programu
Vytvořte si pro každý opakující se případ krátkou kartu. Stačí popis prodeje, okamžik a místo úhrady, způsob přijetí, výjimka, zdroj odeslání a podklad pro účetní. Připojte odpovědnou osobu a datum posledního ověření. U běžné firmy se taková mapa dá udržovat bez rozsáhlého manuálu. Důležité je, aby stejnou situaci dva pracovníci nezařazovali pokaždé jinak podle vlastního odhadu.
- Zákazník objedná na webu a vzdáleně zaplatí: při výdeji kontrolovat již evidovanou úhradu v obchodním systému.
- Zákazník při výdeji doplácí: rozeznat novou kontaktní platbu a její vazbu na původní objednávku.
- Odběratel hradí starší fakturu na místě: uzavřít pohledávku a zabránit dvojímu obchodnímu záznamu.
- Podnik vrací část peněz: doložit původní prodej, opravu a skutečnou výplatu.
Před spuštěním nechte pracovníka projít tyto situace podle instrukcí dodavatele, ideálně ve vhodném školícím prostředí. Úspěšná ukázka zahrnuje nejen tlačítko přijmout platbu, ale také následnou kontrolu dokladů a součtů. Základní termíny a technickou přípravu shrnuje průvodce EET 2.0 pro rok 2027. Právní zařazení a provozní konfigurace se musí potkat; jedno bez druhého nestačí.
Časté otázky
Musí se evidovat každá platba kartou?
Rozhoduje celý soubor podmínek, nikoli karta sama. Platba na terminálu v běžném obchodě má kontaktní charakter. Vzdálená internetová platba mimo osobní kontakt a provozovnu může mít jiné zařazení. Před nastavením programu navíc posuďte rozhodný příjem a případné zákonné výjimky.
Znamená QR kód automatickou výjimku?
Ne. Kód pouze pomáhá předat platební údaje. Podstatné jsou okolnosti platby. QR převod uskutečněný při osobním kontaktu nelze automaticky směšovat s fakturou zaplacenou později z domova. V softwaru proto zachovejte rozdíl mezi úhradou na místě a vzdáleným placením.
Eviduji vystavení faktury i její hotovostní zaplacení jako dva prodeje?
Takový postup by mohl vytvořit nežádoucí dvojí obchodní záznam. Faktura a úhrada mají odlišný účel. Potřebujete evidovat příslušnou platbu při zachování vazby na původní pohledávku. Konkrétní postup si nechte ukázat v systému včetně výsledného exportu pro účetní.
Je každá dobírka mimo EET?
Nelze to určit pouze z názvu dopravy. Oficiální výklad popisuje konkrétní případ zprostředkování platby jako poštovní služby s převodem na účet podnikatele. Ověřte smluvní model, přijímající osobu a tok peněz. Vlastní rozvoz s přebíráním hotovosti není automaticky stejná situace.
Co když zákazník zaplatil online a zboží si jen osobně převezme?
Samotné předání již zaplaceného zboží není další úhradou. Výdejní místo potřebuje spolehlivou informaci o předchozí platbě a nesmí peníze zadat znovu. Pokud zákazník na místě přikoupí další zboží nebo doplácí rozdíl, jde o novou platební okolnost, kterou posoudíte samostatně.
Stačí pro kontrolu bankovní výpis?
Výpis je důležitý, ale často neobsahuje všechny obchodní souvislosti. Souhrnná karetní výplata může být snížená o poplatek, dobírky mohou přijít hromadně a hotovost na účtu vůbec nevzniká. Firma proto potřebuje vazby mezi prodejem, úhradou, vyúčtováním prostředníka a případnou opravou, nikoli jen jeden seznam příchozích částek.
Zdroje
Oficiální podklady a ceny ověřeny 25. října 2026. Rozbor dokumentace a vlastních modelových scénářů; nejde o výsledek vlastního testu produktu.