Výjimky ze silného ověření platby: proč někdy banka nevyžádá potvrzení
Absence potvrzovací obrazovky neznamená, že banka obešla bezpečnost. Evropská pravidla umožňují v přesně vymezených situacích výjimku ze silného ověření, zatímco poskytovatel může ověření vyžádat vždy, pokud zaznamená zvýšené riziko.
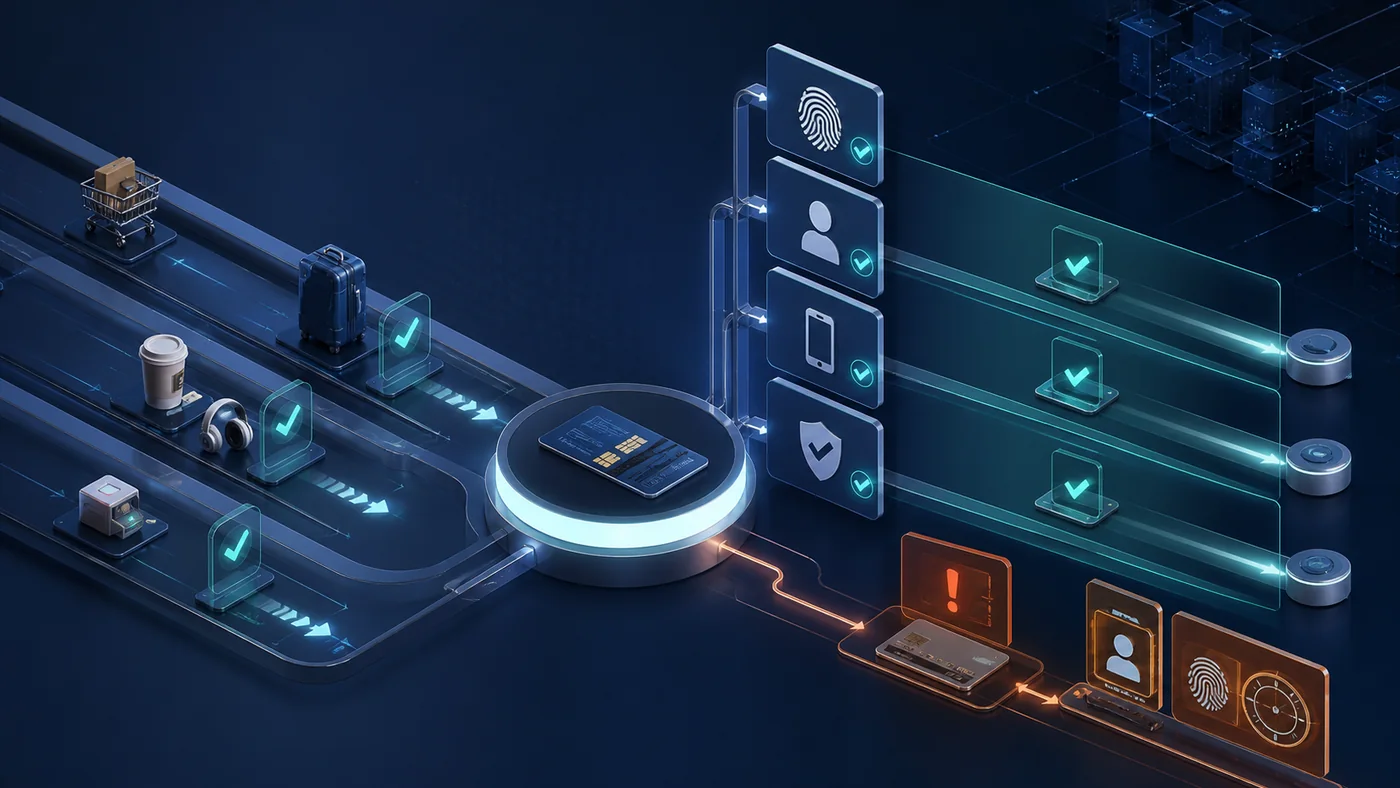
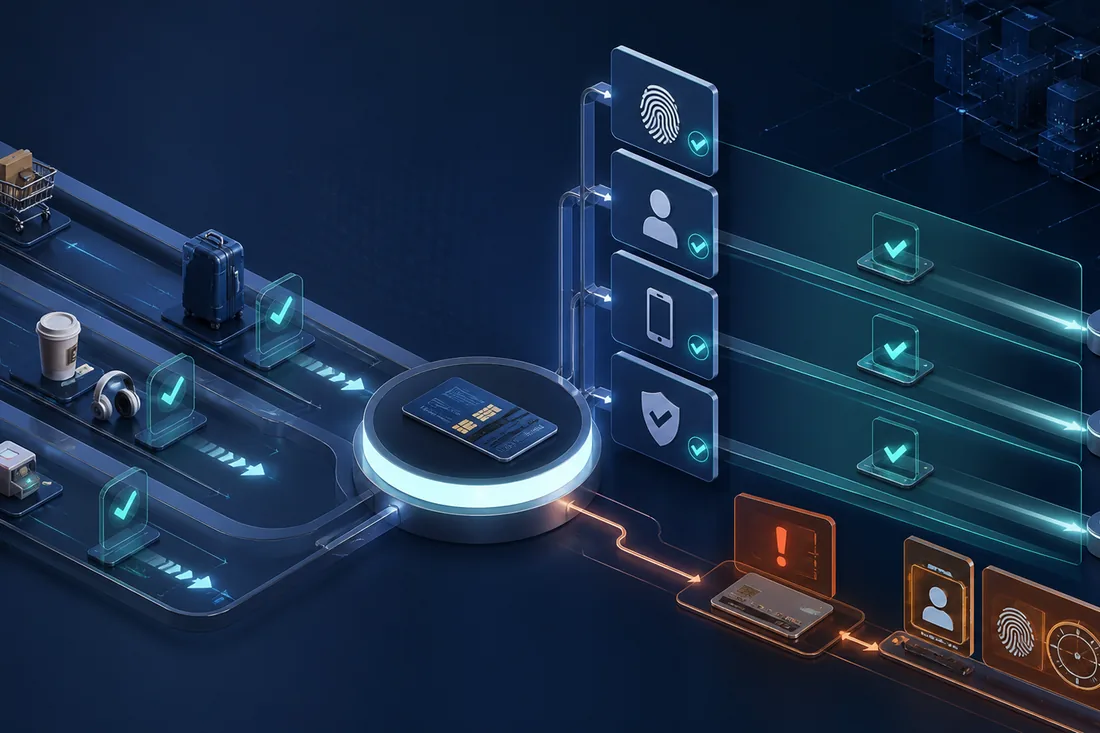
SCA je bezpečnostní kontrola na letišti; výjimka není otevřená brána, ale předem definovaný průchod pro nízké riziko s možností kdykoli cestujícího znovu zkontrolovat. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Rychlá odpověď
Výjimky ze silného ověření platby nelze bezpečně posoudit podle jedné obrazovky nebo jedné částky. Nejdříve určete, kdo transakci inicioval, jaký údaj se použil, zda šlo o rezervaci nebo konečné zaúčtování a kdo případně provedl měnovou konverzi.
Pro běžného uživatele je nejdůležitější zachovat si možnost rozhodnutí a důkaz. Před potvrzením čtěte částku, měnu a příjemce, po potvrzení ukládejte doklad a při nejasnosti neopakujte operaci naslepo. Bezpečnostní technologie snižuje určitá rizika, ale nepřebírá kontrolu nad obchodní smlouvou ani úsudkem uživatele.
Mapa jedné digitální platby
Na začátku stojí držitel karty nebo plátce a obchodník. Mezi nimi jsou aplikace, terminál nebo platební brána, přijímající poskytovatel, karetní či bankovní infrastruktura a vydavatel. Každý účastník zná jen část údajů a přidává vlastní stav, čas a kontrolu. Proto se název transakce, poslední číslice nebo okamžik zobrazení mohou lišit.
Oddělte pět pojmů: identifikátor účtu, ověření držitele, autorizaci, zúčtování a případnou refundaci. Identifikátor říká, ke kterému účtu operace patří. Ověření posuzuje uživatele. Autorizace rezervuje nebo schválí možnost platby. Zúčtování přesune konečnou částku a refundace je nová navazující operace, nikoli vymazání historie.
Silné ověření kombinuje nezávislé prvky
SCA pracuje alespoň se dvěma prvky z kategorií znalost, držení a inherence. U vzdálené platby má být ověření dynamicky spojeno s částkou a příjemcem.
Nápis bezpečné nebo bez poplatku je potřeba rozložit na ověřitelné podmínky. Ptejte se, která strana nese riziko, co přesně je zdarma a jak se řeší výjimka, refundace nebo spor. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Bezpečný test nemá vytvářet zbytečné transakce. Většinu vlastností lze ověřit v nastavení banky, sazebníku, historii dřívější platby nebo na modelovém výpočtu bez odeslání peněz.
Co udělat: V potvrzovací aplikaci vždy zkontrolujte částku a obchodníka, nikoli pouze to, že přišla výzva. Před dalším krokem si ověřte, že pracujete se správnou transakcí, správnou měnou a správným obchodníkem. Pokud se údaje rozcházejí, zastavte opakované pokusy a nejprve zjistěte stav u vydavatele nebo obchodníka.
V související situaci pomůže také článek o tématu mobilní peněženka versus bezkontaktní karta. Odkaz navazuje na konkrétní bezpečnostní nebo rozhodovací krok a není pouze obecným doporučením.
Nízká hodnota má jednotlivé i kumulativní podmínky
Pravidla mohou umožnit výjimku u malých bezkontaktních či vzdálených plateb, ale po určitém součtu nebo počtu transakcí se ověření znovu vyžádá.
Nejčastější chyba vzniká z příliš rychlého opakování. Druhý pokus může vytvořit další rezervaci, jiné směrování nebo nový bezpečnostní signál a původní problém tím zakrýt. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Po vyřešení problému zkontrolujte, zda nezůstala druhá čekající autorizace, aktivní virtuální karta, nechtěná konverze nebo marketingový souhlas. Technické vyřešení jedné události nemusí uzavřít všechny související stopy.
Co udělat: Nespoléhejte na pevnou zkušenost typu do určité částky se PIN nikdy neptá; rozhoduje i historie od posledního ověření. Před dalším krokem si ověřte, že pracujete se správnou transakcí, správnou měnou a správným obchodníkem. Pokud se údaje rozcházejí, zastavte opakované pokusy a nejprve zjistěte stav u vydavatele nebo obchodníka.
V související situaci pomůže také článek o tématu SEPA inkaso mandát. Odkaz navazuje na konkrétní bezpečnostní nebo rozhodovací krok a není pouze obecným doporučením.
Riziková analýza není nárok zákazníka
Poskytovatel může použít Transaction Risk Analysis jen při splnění limitů podvodnosti a dalších podmínek. Podezřelá transakce může být vyzvána nebo odmítnuta bez ohledu na částku.
U finanční události oddělujte pozorování od vysvětlení. Pozorování je částka a stav v konkrétním čase; vysvětlení je hypotéza, kterou musí potvrdit banka, obchodník nebo pravidla služby. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Pokud má krok finanční dopad, pořiďte doklad bez citlivých údajů. Účtenka, e-mail objednávky a detail transakce mají větší důkazní hodnotu než vzpomínka na barvu tlačítka nebo text krátké hlášky.
Co udělat: Při opakovaných výzvách zkontrolujte nový prohlížeč, VPN, adresu dodání a stav zařízení; nepokoušejte se bezpečnostní kontrolu obcházet. Před dalším krokem si ověřte, že pracujete se správnou transakcí, správnou měnou a správným obchodníkem. Pokud se údaje rozcházejí, zastavte opakované pokusy a nejprve zjistěte stav u vydavatele nebo obchodníka.
V související situaci pomůže také článek o tématu postup při platbě odeslané na cizí účet. Odkaz navazuje na konkrétní bezpečnostní nebo rozhodovací krok a není pouze obecným doporučením.
Důvěryhodný příjemce a opakovaná platba se liší
Uživatel může za určitých podmínek vytvořit seznam důvěryhodných příjemců. U série opakovaných plateb může ověření proběhnout při založení nebo změně, zatímco následné shodné platby se zpracují jinak.
Jedna obrazovka bankovní aplikace je pouze pohled jedné strany. Obchodník, přijímající banka, karetní síť a vydavatel mohou ve stejnou chvíli evidovat odlišnou fázi, aniž by některý záznam musel být chybný. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Bezpečný test nemá vytvářet zbytečné transakce. Většinu vlastností lze ověřit v nastavení banky, sazebníku, historii dřívější platby nebo na modelovém výpočtu bez odeslání peněz.
Co udělat: Při změně částky, příjemce nebo frekvence očekávejte nové ověření a zkontrolujte, zda jde stále o původní závazek. Před dalším krokem si ověřte, že pracujete se správnou transakcí, správnou měnou a správným obchodníkem. Pokud se údaje rozcházejí, zastavte opakované pokusy a nejprve zjistěte stav u vydavatele nebo obchodníka.
V související situaci pomůže také článek o tématu zabezpečení e-mailu proti převzetí. Odkaz navazuje na konkrétní bezpečnostní nebo rozhodovací krok a není pouze obecným doporučením.
Výjimku žádá platební řetězec, rozhoduje vydavatel
Obchodník nebo jeho poskytovatel může transakci poslat s žádostí o určité zacházení, ale banka držitele posuzuje riziko a může challenge vynutit.
Přesný postup se liší podle banky, karetního programu a typu obchodníka. Proto ukládejte datum, částku, měnu, název obchodníka a stav transakce; celé číslo karty ani bezpečnostní kód do poznámek nepatří. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Po vyřešení problému zkontrolujte, zda nezůstala druhá čekající autorizace, aktivní virtuální karta, nechtěná konverze nebo marketingový souhlas. Technické vyřešení jedné události nemusí uzavřít všechny související stopy.
Co udělat: Při zamítnutí kontaktujte banku s přesnými údaji transakce; obchodník obvykle nevidí celý interní důvod rozhodnutí. Před dalším krokem si ověřte, že pracujete se správnou transakcí, správnou měnou a správným obchodníkem. Pokud se údaje rozcházejí, zastavte opakované pokusy a nejprve zjistěte stav u vydavatele nebo obchodníka.
V související situaci pomůže také článek o tématu bezpečné nastavení nového telefonu. Odkaz navazuje na konkrétní bezpečnostní nebo rozhodovací krok a není pouze obecným doporučením.
Bez výzvy neznamená bez možnosti reklamace
Technické použití výjimky je oddělené od otázky, zda byla transakce autorizovaná a jaká práva má plátce při podvodu. O výsledku rozhodují okolnosti a příslušná pravidla.
Ochranný prvek má hodnotu jen tehdy, když jej lze samostatně ovládat. Uživatel potřebuje vědět, kde kartu nebo token zmrazí, jak změní limit a koho kontaktuje při neznámé operaci. Výjimka v regulaci není automatický nárok ani vypnutí ochrany. Je to podmíněný postup, který může poskytovatel při zvýšeném riziku odmítnout.
Pokud má krok finanční dopad, pořiďte doklad bez citlivých údajů. Účtenka, e-mail objednávky a detail transakce mají větší důkazní hodnotu než vzpomínka na barvu tlačítka nebo text krátké hlášky.
Co udělat: Neznámou platbu ihned zablokujte v bance, uložte důkazy a postupujte podle reklamačních instrukcí; nečekejte na další pokus. Před dalším krokem si ověřte, že pracujete se správnou transakcí, správnou měnou a správným obchodníkem. Pokud se údaje rozcházejí, zastavte opakované pokusy a nejprve zjistěte stav u vydavatele nebo obchodníka.
V související situaci pomůže také článek o tématu rychlý postup při ztrátě telefonu. Odkaz navazuje na konkrétní bezpečnostní nebo rozhodovací krok a není pouze obecným doporučením.
Modelová situace krok za krokem
Dvě stejně drahé platby u stejného obchodu dopadnou jinak: první projde bez výzvy, druhá vyžádá aplikaci banky. Rozdíl může způsobit kumulativní limit, rizikový model, nový prohlížeč nebo způsob, jak obchodník transakci označil.
Správná reakce začíná popisem toho, co je prokazatelné. Zapište čas, částku, měnu, obchodníka a přesné znění stavu. Potom doplňte, zda existuje účtenka, objednávka nebo potvrzení o zrušení. Teprve z této časové osy určujte, zda řešíte bezpečnostní incident, technické zpoždění, kurzový problém nebo smluvní spor.
Pokud jde o neznámou transakci, nečekejte na konečné zaúčtování a použijte bezpečnostní kontakt banky. Pokud transakci znáte, ale nesedí její stav, nesdílejte přihlašovací údaje s obchodníkem a neinstalujte aplikaci vzdálené podpory. Banka ani legitimní obchodník nepotřebují váš PIN nebo jednorázový kód k vysvětlení výpisu.
Pracovní postup
- Krok 1: Ověřit obchodníka a částku. Uložte výsledek a pokračujte až po jeho ověření.
- Krok 2: Potvrdit, zda banka vyžádala challenge. Uložte výsledek a pokračujte až po jeho ověření.
- Krok 3: Rozlišit jednorázovou a opakovanou platbu. Uložte výsledek a pokračujte až po jeho ověření.
- Krok 4: Zkontrolovat kumulativní a rizikový kontext. Uložte výsledek a pokračujte až po jeho ověření.
- Krok 5: Při zamítnutí nepokračovat náhodnými pokusy. Uložte výsledek a pokračujte až po jeho ověření.
- Krok 6: Neznámou transakci ihned reklamovat. Uložte výsledek a pokračujte až po jeho ověření.
Pořadí kroků je důležité. Když současně změníte kartu, zařízení, měnu i obchodníka, možná platba projde, ale nezjistíte, proč první pokus selhal. Při další podobné situaci se problém vrátí a vzniknou zbytečné rezervace nebo bezpečnostní blokace.
Výsledek uzavřete až po konečném stavu ve výpisu. Čekající autorizace se může uvolnit, refundace může přijít jako samostatná položka a částka v cizí měně se může zaúčtovat později. Do té doby ponechte doklady pohromadě a sledujte lhůtu, kterou pro reklamaci uvádí banka.
Bezpečný domácí experiment
V historii bankovní aplikace porovnejte několik vlastních internetových plateb a poznamenejte, které vyžádaly potvrzení. Nesnažte se záměrně vyvolávat výjimky ani dělit nákup na menší částky; pozorování má pouze ukázat, že částka není jediná proměnná.
Experiment má vysvětlit rozhraní a pojmy, ne vytvářet umělý finanční provoz. Neposílejte peníze, nevybírejte hotovost a nezadávejte kartu na neznámou stránku jen proto, abyste viděli určitý stav. Vhodnější je starší vlastní transakce, modelový výpočet nebo nastavení bez potvrzení operace.
Záznam experimentu nesmí obsahovat celé číslo karty, bezpečnostní kód, PIN, přihlašovací údaje, obnovovací kódy ani čitelný QR kód platby. Pokud potřebujete snímek pro podporu, začerněte citlivé části a ponechte pouze částku, čas, obchodníka a poslední čtyři číslice.
Časté chyby
- Záměna rezervace za platbu: pokles disponibilního zůstatku se považuje za definitivní zaúčtování.
- Opakování bez kontroly: uživatel platbu nebo výběr zkusí několikrát a vytvoří více čekajících stavů.
- Rozhodnutí podle známé měny: částka v korunách působí bezpečněji, i když skrývá nevýhodný kurz.
- Odeslání citlivých údajů podpoře: legitimní řešení nepotřebuje PIN, CVC ani jednorázový kód.
- Ignorování smluvní vrstvy: refundace nebo blokace se zamění za zánik dluhu či ukončení služby.
- Doklad až po problému: účtenka a potvrzení chybějí právě ve chvíli, kdy je potřeba prokázat měnu, částku nebo souhlas.
Nejlepší prevence není maximální počet bezpečnostních funkcí, ale srozumitelný proces. Uživatel má poznat, co právě schvaluje, obdržet okamžitou informaci, umět operaci zastavit a mít cestu k reklamaci. Funkce, kterou nikdo nedokáže vysvětlit ani odvolat, vytváří falešný pocit kontroly.
Kontrolní seznam
- Silné ověření kombinuje nezávislé prvky: V potvrzovací aplikaci vždy zkontrolujte částku a obchodníka, nikoli pouze to, že přišla výzva.
- Nízká hodnota má jednotlivé i kumulativní podmínky: Nespoléhejte na pevnou zkušenost typu do určité částky se PIN nikdy neptá; rozhoduje i historie od posledního ověření.
- Riziková analýza není nárok zákazníka: Při opakovaných výzvách zkontrolujte nový prohlížeč, VPN, adresu dodání a stav zařízení; nepokoušejte se bezpečnostní kontrolu obcházet.
- Důvěryhodný příjemce a opakovaná platba se liší: Při změně částky, příjemce nebo frekvence očekávejte nové ověření a zkontrolujte, zda jde stále o původní závazek.
- Výjimku žádá platební řetězec, rozhoduje vydavatel: Při zamítnutí kontaktujte banku s přesnými údaji transakce; obchodník obvykle nevidí celý interní důvod rozhodnutí.
- Bez výzvy neznamená bez možnosti reklamace: Neznámou platbu ihned zablokujte v bance, uložte důkazy a postupujte podle reklamačních instrukcí; nečekejte na další pokus.
Technické a regulatorní principy byly ověřeny v těchto autoritativních zdrojích:
- Evropská komise – účinnost SCA podle PSD2
- Evropská komise – prováděcí akty PSD2
- Evropská komise – změny RTS pro SCA
Článek je obecný vzdělávací průvodce, nikoli právní nebo individuální finanční rada. U tématu výjimky ze silného ověření platby ověřte aktuální podmínky své banky, obchodníka a karetní služby.
Často kladené otázky
Co je nejdůležitější u bodu „Silné ověření kombinuje nezávislé prvky“?
SCA pracuje alespoň se dvěma prvky z kategorií znalost, držení a inherence. U vzdálené platby má být ověření dynamicky spojeno s částkou a příjemcem. Praktický postup: V potvrzovací aplikaci vždy zkontrolujte částku a obchodníka, nikoli pouze to, že přišla výzva.
Co je nejdůležitější u bodu „Nízká hodnota má jednotlivé i kumulativní podmínky“?
Pravidla mohou umožnit výjimku u malých bezkontaktních či vzdálených plateb, ale po určitém součtu nebo počtu transakcí se ověření znovu vyžádá. Praktický postup: Nespoléhejte na pevnou zkušenost typu do určité částky se PIN nikdy neptá; rozhoduje i historie od posledního ověření.
Co je nejdůležitější u bodu „Riziková analýza není nárok zákazníka“?
Poskytovatel může použít Transaction Risk Analysis jen při splnění limitů podvodnosti a dalších podmínek. Podezřelá transakce může být vyzvána nebo odmítnuta bez ohledu na částku. Praktický postup: Při opakovaných výzvách zkontrolujte nový prohlížeč, VPN, adresu dodání a stav zařízení; nepokoušejte se bezpečnostní kontrolu obcházet.
Co je nejdůležitější u bodu „Důvěryhodný příjemce a opakovaná platba se liší“?
Uživatel může za určitých podmínek vytvořit seznam důvěryhodných příjemců. U série opakovaných plateb může ověření proběhnout při založení nebo změně, zatímco následné shodné platby se zpracují jinak. Praktický postup: Při změně částky, příjemce nebo frekvence očekávejte nové ověření a zkontrolujte, zda jde stále o původní závazek.
Co je nejdůležitější u bodu „Výjimku žádá platební řetězec, rozhoduje vydavatel“?
Obchodník nebo jeho poskytovatel může transakci poslat s žádostí o určité zacházení, ale banka držitele posuzuje riziko a může challenge vynutit. Praktický postup: Při zamítnutí kontaktujte banku s přesnými údaji transakce; obchodník obvykle nevidí celý interní důvod rozhodnutí.
Co je nejdůležitější u bodu „Bez výzvy neznamená bez možnosti reklamace“?
Technické použití výjimky je oddělené od otázky, zda byla transakce autorizovaná a jaká práva má plátce při podvodu. O výsledku rozhodují okolnosti a příslušná pravidla. Praktický postup: Neznámou platbu ihned zablokujte v bance, uložte důkazy a postupujte podle reklamačních instrukcí; nečekejte na další pokus.